- 证券日报官网
- |
- |
- 证券日报电子报手机版
|


|
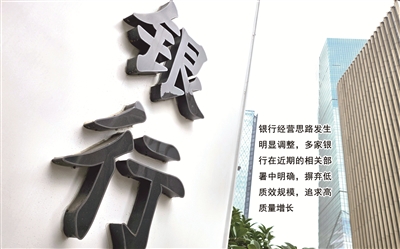
图片素材来源:视觉中国
本报记者 彭 妍
岁末临近,多家银行启动2027年开年布局。一方面,国有大行、股份行、地方中小银行的业务重心、信贷投向进一步分化;另一方面,行业经营导向迎来调整,正从以往片面冲时点规模的模式,转向坚持结构优先、质量优先。
锚定不同领域
目前,不少银行已开始筹备2027年开年的业务计划,除年末专项启动会外,部分机构在三季度业绩说明会、经营分析会上,也同步部署了明年一季度信贷投放与客户储备计划,不同类型银行的业务布局、信贷投向则有所差异。
国有大行将明年发力的重点放在对公信贷投放上,聚焦“两重”“两新”、“六张网”建设、金融“五篇大文章”、科技创新等重点领域;股份行着力压降负债成本,信贷资源重点投向制造业、科技企业、民营企业;地方中小银行则立足本土,聚焦细分赛道挖掘机会。
建设银行在2026年三季报业绩说明会上提出,将持续优化信贷结构,加大金融“五篇大文章”领域高质量资产投放;光大银行董事会秘书张旭阳在业绩会上表示,该行将围绕“六张网”建设、扩大内需、科技创新、区域协调发展等方向,做好今年四季度信贷投放以及明年项目储备。
恒丰银行深圳分行在2026年三季度工作会议上,同步部署年末收官与明年开年的相关工作。该行提出,要加快优化资产负债结构,算好客户综合收益账,引导新增信贷投放重点向制造业、科技、绿色产业以及民营企业倾斜;兴业银行长沙分行则以“负债立行”为抓手,持续压降负债成本,布局产业金融,赋能重点产业链发展。
地方中小银行依托属地优势布局业务,立足本地市场同步优化资产、负债两端,筛选优质本土客户与项目。沅江农商银行在2027年首季工作筹划会上提出分层推进信贷营销,城区支行打造特色业务,农村支行深耕乡土市场。同时把存款拓展融入日常服务、社保卡、收单业务推广,持续沉淀低成本存款。
追求高质量增长
在净息差持续承压背景下,银行经营思路发生明显调整,多家银行在近期的相关部署中明确,摒弃低质效规模,追求高质量增长。以往“拼价格、冲时点”的激进营销模式逐步弱化,日均存款、活期占比、负债成本、资产管理规模(AUM)、有效代发户数等质量指标权重抬升,时点规模指标退居次要位置。
华夏银行太原分行提出,节奏到位、一鼓作气、高位起步、可持续推进,以充分储备确保明年开年取得好成绩;业务到位、存贷并举、产品赋能,公司金融与零售金融双轮驱动,不做低质效规模,做有质量的增长等要求。
桐乡农商行在2026年收官暨2027年开年的一体化行动启动会上提出,实行清单化、销号制管理,紧盯核心指标,攻坚薄弱指标缺口。压实考核责任,做好内外勤联动,从资产和负债两端发力提升综合效益。优化存款结构与信贷客户结构,用好利率定价工具,做实客户分层筛选。
苏商银行特约研究员薛洪言对《证券日报》记者表示,当前净息差处于低位,银行冲时点揽储的边际收益已经低于资金成本,高息存款容易拉低盈利水平。叠加存款监管持续收紧、有效信贷需求偏弱,高成本负债难以匹配优质资产投放,冲规模反而可能造成亏损,行业因此转向重视日均资金沉淀、客户综合效益。
星图金融研究院高级研究员付一夫对《证券日报》记者表示,当前,银行存款、信贷、财富三条业务线逻辑正发生变化。存款端重心已从拉规模转向调结构、压降负债成本,弱化短期高息冲量;信贷端前置项目储备,优先投向科创、先进制造等优质领域,兼顾收益与风险;财富管理成为到期资金承接渠道,依托AUM考核发展理财、保险代销,增厚中间业务收入,网点经营转向客户综合资产经营。

扫一扫,即可下载
扫一扫 加关注
扫一扫 加关注
喜欢文章

给文章打分

0/

版权所有证券日报网
 京公网安备 11010202007567号京ICP备17054264号
证券日报网所载文章、数据仅供参考,使用前务请仔细阅读法律申明,风险自负。
证券日报社电话:010-83251700网站电话:010-83251800网站传真:010-83251801电子邮件:xmtzx@zqrb.net